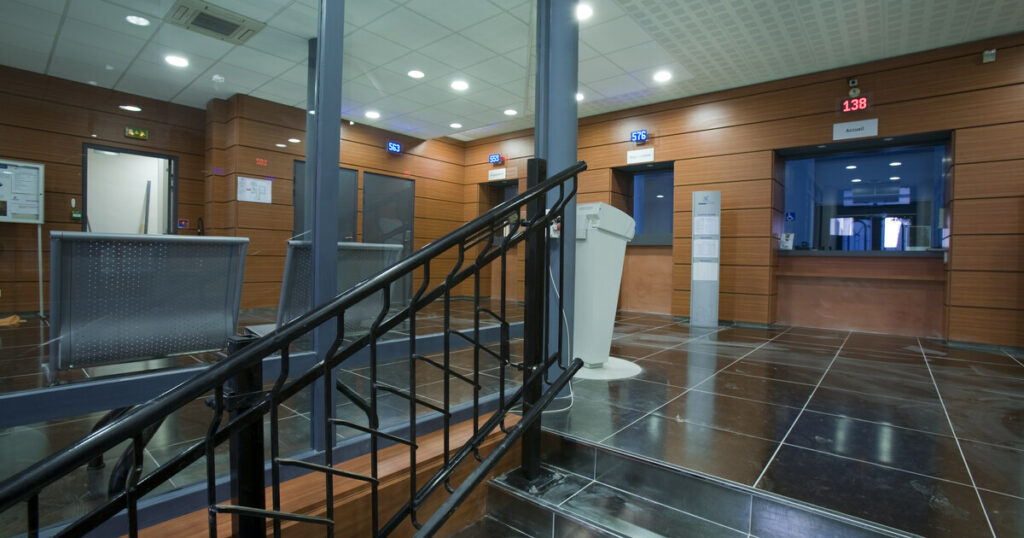
À Toulouse, on l’appelle encore parfois « Ma Tante ». Derrière ce surnom familier se cache pourtant un mécanisme financier très encadré : le prêt sur gage. Depuis 1867, le Crédit municipal transforme temporairement un bijou, une montre, un tableau ou un instrument en trésorerie, sans demander à l’emprunteur de raconter toute sa vie bancaire. L’actualité autour de la traçabilité de l’or rappelle que ce guichet n’est ni un prêteur clandestin ni un simple hôtel des ventes. C’est un établissement public communal, né pour combattre l’usure. Voici comment fonctionne cette institution toulousaine, ce qu’elle vérifie et ce qui arrive réellement à l’objet déposé.
🏛️ Une banque sociale née bien avant les banques modernes
L’histoire commence loin de Toulouse. En 1462, à Pérouse, le franciscain Barnabé de Terni imagine une caisse charitable destinée à prêter de petites sommes contre un objet. Le « monte di pietà » doit offrir une alternative aux usuriers, dont les taux enferment les plus fragiles dans la dette.
Le principe traverse ensuite l’Europe. En France, le pouvoir public finit par réserver le prêt sur gage aux Monts-de-Piété : la loi du 16 février 1804 leur accorde un monopole. Toulouse rejoint ce réseau sous le Second Empire. Un décret du 14 décembre 1867 crée officiellement son Mont-de-Piété.
Le prêt repose d’abord sur la valeur d’un objet, pas sur la promesse abstraite d’un revenu futur.
En 1918, les Monts-de-Piété deviennent des Caisses de Crédit municipal. Le changement de nom atténue une image parfois honteuse, mais la mission demeure : proposer une liquidité rapide dans un cadre public. L’établissement toulousain est toujours installé au 29 rue des Lois, au cœur de la ville. Cette longévité rappelle celle d’une autre institution financière locale : la Banque de France et son étonnant clocher toulousain.
🔎 Comment l’objet devient un prêt
Le prêt sur gage est ouvert à tous, sans condition de ressources. On apporte un objet ayant une valeur sur le marché des enchères : bijoux, montres, pièces d’orfèvrerie, tableaux, instruments de musique ou objets de collection. Un appréciateur ou un commissaire-priseur l’examine et estime le prix qu’il pourrait raisonnablement atteindre lors d’une vente publique.
Le montant proposé reste inférieur à cette estimation. Selon Service-Public.fr, il est généralement plafonné aux deux tiers de la valeur estimée, et peut atteindre quatre cinquièmes pour certains objets en or, argent ou platine. Cette marge protège l’opération si l’objet doit finalement être vendu.
| Étape | Ce qui se passe |
|---|---|
| 1. Dépôt | L’objet, une pièce d’identité et un justificatif de domicile sont présentés. |
| 2. Expertise | La valeur probable aux enchères est évaluée par un professionnel. |
| 3. Offre | Un montant, une durée, un taux et les frais éventuels sont proposés. |
| 4. Contrat | L’objet est conservé en sécurité et le prêt est versé. |
| 5. Sortie | Le client rembourse et récupère son bien, renouvelle sous conditions, ou laisse partir l’objet en vente. |
Le point essentiel est souvent mal compris : l’emprunteur reste propriétaire de son objet tant qu’il respecte le contrat. Il peut rembourser avant l’échéance et le récupérer. Il n’existe toutefois pas de droit de rétractation après signature, même si un remboursement anticipé reste possible.
🪪 Pourquoi la discrétion n’empêche pas les contrôles
« Sans enquête bancaire » ne signifie pas « sans identité ». Chaque opération exige des justificatifs. Pour certains biens sensibles — montres de luxe, maroquinerie ou bijoux — une preuve de propriété peut être demandée. En cas de doute sur l’origine ou l’authenticité, l’établissement peut refuser le dépôt.
Cette vigilance prend un relief particulier lorsque le cours de l’or encourage vols et recel. Le Crédit municipal n’est pas une porte de sortie anonyme : le déposant est identifié, l’objet décrit, et des contrôles renforcés peuvent intervenir pour les montants importants. Le modèle public ne supprime donc pas les règles de lutte contre le blanchiment ; il les applique dans un service conçu pour rester accessible.
Le client doit aussi regarder le coût complet. Le contrat indique le taux d’intérêt, le TAEG, la durée, les conditions de renouvellement et les frais de garde éventuels. Ce document importe davantage qu’une comparaison hâtive avec un crédit classique : ici, la garantie n’est pas un salaire ou une caution, mais un bien matériel.
🔨 Vente aux enchères : ce que devient vraiment le gage
Si le prêt et ses intérêts sont remboursés dans les délais, l’histoire s’arrête au guichet : l’objet revient à son propriétaire. Si le remboursement devient impossible, une prolongation peut être demandée. À défaut d’accord ou de paiement, le bien peut être vendu aux enchères.
Cette vente n’efface pas les comptes dans le flou. Son produit sert à régler le capital, les intérêts et les frais prévus. S’il reste une somme positive — le boni — elle revient à l’ancien propriétaire selon les modalités du contrat. À l’inverse, la vente d’un objet n’est pas une promesse de plus-value : le prix dépend du marché et de la concurrence entre enchérisseurs.
À Toulouse, ces ventes forment aussi un petit observatoire des goûts : bijoux, argenterie, objets d’art, appareils photo, mobilier ou instruments passent sous le marteau. Le site du Crédit municipal annonce des séances en présentiel à l’Hôtel des ventes Vitry et en ligne. Les curieux peuvent prolonger cette découverte avec l’histoire des ventes aux enchères de vins à Toulouse.
🧭 Le pense-bête avant de pousser la porte
- Préparer une pièce d’identité, un justificatif de domicile et, si nécessaire, une preuve de propriété.
- Demander la valeur estimée de l’objet et comprendre pourquoi le prêt proposé est inférieur.
- Lire le TAEG, les frais de garde, la durée et les règles de renouvellement.
- Conserver soigneusement la reconnaissance de dépôt.
- Anticiper l’échéance : rembourser, demander une prolongation ou s’informer sur la vente.
Le Crédit municipal de Toulouse accueille le public du lundi au vendredi, au 29 rue des Lois ; les horaires et rendez-vous doivent être vérifiés sur son site avant de se déplacer. L’établissement propose aussi un Point Conseil Budget et du microcrédit accompagné, deux dispositifs distincts du prêt sur gage.
Plus de cinq siècles après sa naissance italienne, le Mont-de-Piété reste donc une idée étonnamment actuelle : obtenir un répit financier en mobilisant un objet sans le vendre immédiatement. À Toulouse, « Ma Tante » n’est ni une brocante ni un raccourci sans contrôle, mais un service public où patrimoine intime, urgence budgétaire et règles bancaires se rencontrent.
Crédit photo : CMTLSE / Wikimedia Commons — CC BY-SA 4.0.